生活保護は実際いくら?世帯別の支給額と2026年最新基準を徹底解説
物価高や社会保険料の上昇が家計を直撃するなか、最後のセーフティネットである生活保護の受給額や審査基準に対する関心が一段と高まっています。「実際に申請したらいくら支給されるのか」「一人暮らしと母子家庭ではどれほど差があるのか」といった疑問を抱えながらも、正確な制度設計がわからず不安を抱く方は少なくありません。
生活保護で支給される金額は一律ではなく、居住地域や世帯構成、健康状態によって細かく規定されています。厚生労働省が定める2026年最新基準に基づき、単身から多人数世帯までの具体的な支給相場や各種手当の内訳、見落とされがちな申請条件の真実を現場目線で掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:支給額は「生活扶助(生活費)」と「住宅扶助(家賃)」の合算で決定され、東京23区の単身者なら月額およそ13万円前後が目安となる。
- 要点2:全国の自治体は物価や生活様式に応じた「級地区分」で分かれており、同じ世帯構成でも大都市と地方では支給基準額に2万〜4万円程度の地域差が生じる。
- 要点3:受給中は医療扶助により医療費の自己負担が原則ゼロになるほか、障害者加算や母子加算など個別状況に応じた手当が手厚く上乗せされる。
【2026年最新】生活保護は実際いくらもらえる?世帯別の支給額と決定的な違い
生活保護の支給額を一言で表すなら、「国が定めた最低生活費から本人の収入を差し引いた差額」です。手元に全く収入がない無収入状態であれば、最低生活費の満額がそのまま現金支給されます。支給額の土台となるのは、食費や光熱水費に充てる「生活扶助」と、家賃相当分を支給する「住宅扶助」の2つです。
世帯人数が増えるほど生活扶助の基準額は加算されますが、単純な倍算ではなく、同居による生活効率を考慮した逓減率が適用されます。主要な世帯モデルにおける2026年時点の支給目安は次の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
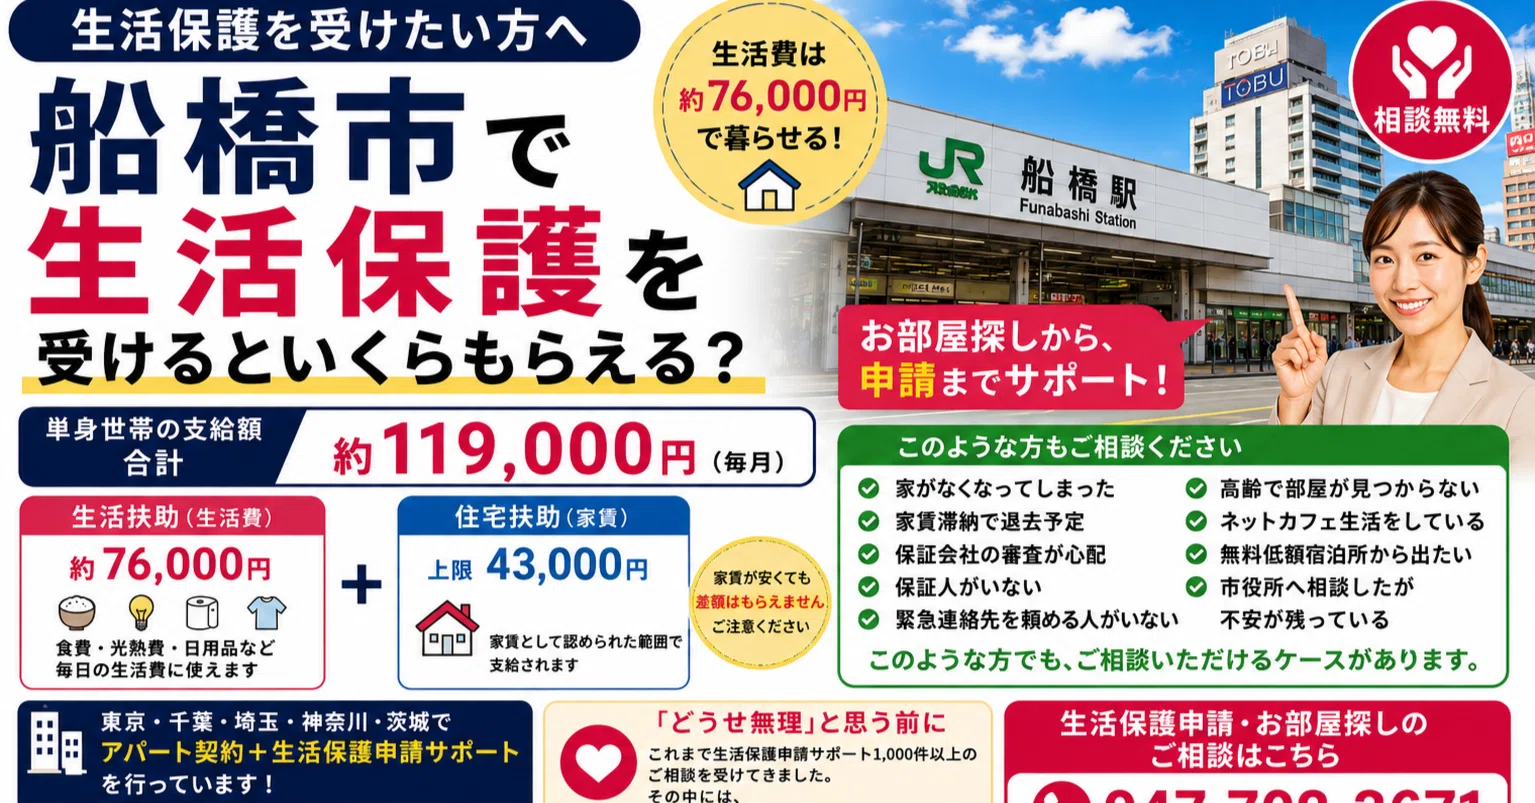
| 単身世帯(1級地-1・東京23区) | 生活扶助:約7.8万円 住宅扶助上限:約5.37万円 | 合計:約13.1万円/月 | 家賃相場が高い都市部では住宅扶助枠が大きいため、総額は最も高水準に設定されている。 |
| 2人世帯(1級地-1・夫婦など) | 生活扶助:約12.5万円 住宅扶助上限:約6.4万円 | 合計:約18.9万円/月 | 光熱費や住居費を共有できるため、単身2人分(約26万円)よりは総額が圧縮される計算式。 |
| 母子家庭(母+小学生1人) | 生活扶助:約14.5万円(母子加算・児童養育加算含む) 住宅扶助上限:約6.4万円 | 合計:約20.9万円/月 | 各種児童関連の手当が手厚く上乗せされ、子どもの育成環境を担保する配慮がなされている。 |
| 単身世帯(3級地-1・地方都市) | 生活扶助:約6.5万円 住宅扶助上限:約3.8万円 | 合計:約10.3万円/月 | 物価や民間賃料が抑えられている地域では、都市部と比較して総額が約3万円低減する。 |
特に生活保護の一人暮らしにおける支給額は、生活扶助と住宅扶助の合計で10万〜13万円台に収まるケースが過半を占めます。一方、生活保護の母子家庭受給額では、ひとり親を対象とした母子加算や子どもの成長段階に応じた児童養育加算が加わるため、単身世帯に比べて手厚い保護設計が敷かれています。
【計算の仕組み】生活保護の金額計算方法と級地区分による地域差
受給額を左右する根底のルールが、全国を6つの段階に分ける級地区分です。厚生労働省は地域ごとの消費水準や物価の違いを反映し、「1級地-1」から「3級地-2」までのランクを設定しています。
具体的な生活保護の金額計算方法は以下のステップで算出されます。
まず、対象者の年齢に応じた個人単位の基準額(第1類)と、世帯人数に応じた世帯単位の基準額(第2類)を足し合わせ、そこに地域ごとの逓減率・格差率を乗じて「生活扶助基準額」を割り出します。ここに「住宅扶助の実費(上限あり)」や該当する「各種加算額」を加えた合計が、その世帯の最低生活費となります。
この生活扶助基準額の地域差は明確で、東京や大阪などの大都市(1級地-1)と、人口規模の小さい町村部(3級地-2)では、生活費本体だけで月額1万円以上、住宅扶助を含めると3万円以上の開きが出ます。地方移住によって家賃を抑えようとしても、連動して支給基準自体も下がるため、「地方に行けば保護費で余裕ができる」という見方は現場の実務上当てはまりません。
家賃上限と各種加算|住宅扶助・障害者加算・医療扶助の全容
保護費の総額を押し上げる重要な要素が、特定の事情を抱える世帯に支払われる加算制度と現物給付です。
賃貸住宅に住む場合に支給される住宅扶助の家賃上限は、各自治体ごとに定められており、1平方メートルあたりの床面積や世帯人数によっても細分化されています。注意すべきは、共益費や管理費、水道光熱費は住宅扶助の対象外であり、生活扶助(生活費本体)から自腹で捻出しなければならない点です。
身体や精神に一定の障害を抱えている方には生活保護の障害者加算が適用されます。障害基礎年金1級相当で月額約2.6万円、2級相当で月額約1.7万円(1級地の場合)が生活扶助に加算され、日常生活の負担軽減が図られます。
さらに金銭的メリットとして大きいのが医療扶助による自己負担ゼロの仕組みです。指定医療機関を受診する際、福祉事務所から発行される「医療券」を提示することで、診察代・処方薬代・入院費が全額保護費から賄われます。重い持病やメンタルヘルスの不調を抱えている方にとって、治療費の心配をせず療養に専念できる環境は生活再建の大きな足がかりとなります。
【実態検証】窓口対応の現場データと受給者が直面するリアル
制度上は明文化されている生活保護ですが、福祉事務所の窓口や実際の生活現場ではどのようなやり取りが行われているのでしょうか。現場のケースワーカー(生活指導員)への取材や受給当事者の体験談からは、数字だけでは見えない運用実態が浮かび上がります。
福祉事務所の現場では、2020年代以降の「水際作戦」に対する社会的な批判を受けて申請受理のハードル自体は適正化が進んでいます。しかし、担当ケースワーカー1人が抱える世帯数が80〜100世帯を超える自治体も珍しくなく、定期訪問(年数回の家庭訪問)や就労支援の質にはバラつきが見られます。
受給者が直面する最大の心理的フリクションは、「指導・指示」への対応と行動制限です。就労可能な状態と判断された場合、ハローワークへの定期的な求職活動とその報告が義務付けられます。また、少しでもアルバイト収入が発生した場合は「収入申告書」の提出が必須であり、未申告のまま入金があると不正受給とみなされて返還請求を受けるリスクがあります。自由気ままに使えるお金ではなく、あくまで社会復帰に向けた一時的な生活維持費であるという厳格な統制が存在します。
一般に知られていない盲点とネットの誤解|貯金や持ち家・車の真実
インターネット上では「貯金が1円でもあれば受給できない」「持ち家や車は絶対に手放さなければならない」といった誤解が根強く流通しています。実際の生活保護の申請条件と資産制限の実情を整理します。
まず生活保護の資産制限における貯金についてですが、保有が許される現金・預貯金の上限はおおむね「国が定める最低生活費の半月分〜1カ月分程度」とされています。貯蓄が数十万円ある場合は原則としてそれを生活費に充てることが先決ですが、所持金が数千円〜数万円程度に減少し、当面の生活が立ち行かない段階であれば問題なく申請が受理されます。
持ち家についても、資産価値が著しく高い豪邸や広大な土地でない限り、現に本人が居住しており売却代金よりも維持費が安く済む場合は保有が認められるケースがあります。自動車に関しても「原則処分」ではあるものの、公共交通機関が極端に乏しい過疎地域での通勤用、あるいは障害者の通院用など、真にやむを得ない合理的理由が認められれば保有・利用が許可される例外規定が存在します。
【プロの判断基準】今すぐ申請すべき人・自力再建を模索すべき状況
制度の利用をためらうべきではない対象と、まずは別の公的支援を優先して検討すべきケースの判断基準は以下の通りです。
【今すぐ生活保護の申請を検討すべき人】
- 預貯金が尽きかけており、病気・怪我・高齢・育児等で当面の労働が著しく困難な方
- 借金問題を抱えているが、自己破産など法的手続きの目処が立ち、返済原資ではなく生活費が枯渇している方
- DV(家庭内暴力)から避難しており、身の安全と当面の住居・生活費を確保する必要がある方
【他の制度や自力再建を優先すべき状況】
- 健康状態に問題がなく、数カ月以内の再就職が現実的で見込める(住居確保給付金や総合支援資金の活用が適当なケース)
- 生活費補填ではなく、ギャンブルや過度な浪費で作った借金を保護費で返済しようと考えている場合(保護費を借金返済に充てることは法律上禁止)
- 市場価値の高い不動産や高額な金融資産を保有しており、売却による自己資金化の余地が大きい場合
【生活 保護 いくら】に関するよくある質問(FAQ)
Q1:生活保護を受給しながらアルバイトやパートで働くことはできますか?
A1:可能です。ただし得た給与は全額「就労収入」として福祉事務所へ申告する必要があります。収入全額が保護費から引かれるわけではなく、勤労意欲を損なわないための「基礎控除」が適用され、一定額までは手元に残るお金が増える仕組みになっています。
Q2:親族に生活保護の利用がバレる「扶養照会」は必ず行われますか?
A2:原則として三親等以内の親族に援助可能かどうかの確認が行われます。しかし、親族からのDVや虐待の経緯がある場合、あるいは関係が完全に断絶して長期間音信不通であるなど特別な事情がある場合は、本人の申し立てにより照会が見送られる運用基準が明確化されています。
Q3:受給中に借金の返済を続けることはできますか?
A3:できません。保護費は国民の税金によって健康で文化的な最低限度の生活を保障する給付であるため、借金の返済に充てることは禁じられています。債務がある場合は、法テラスなどを通じて弁護士に依頼し、自己破産などの債務整理手続きを並行して進めることが求められます。
まとめ:今後の動向と失敗しないための判断基準
生活保護で支給される金額は、単身者で約10万〜13万円、母子世帯で約20万円前後が一つの目安となりますが、居住する級地区分や手当の加算状況によって実際の受取額は異なります。単なる現金の支給にとどまらず、医療費の全額免除や各種税金の減免など、生活再建に向けた強力なサポート体制がパッケージ化されているのが制度の本質です。
経済的な困窮は誰にでも起こり得るリスクであり、権利として定められたセーフティネットを適切に頼ることは恥ずべきことではありません。生活費の枯渇や健康悪化で選択肢が狭まる前に、お住まいの自治体にある福祉事務所や社会福祉協議会の窓口へ相談することが、生活防衛の確実な第一歩となります。 (出典: 生活 保護 いくら(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。