ボーナス100万円の手取りはいくら?税金の内訳と独身・既婚の差を徹底解説
念願の「ボーナス額面100万円」の大台に乗った瞬間、多くのビジネスパーソンが心躍らせます。しかし、支給日に手取り明細を開いて思わず絶句するケースが後を絶ちません。「額面は100万円なのに、口座に振り込まれたのは70万円台後半だった」「20万円以上も消えているのはなぜなのか」という困惑と落胆の声は、給与明細が配られる時期の風物詩とも言えます。
夢の3桁ボーナスから、一体どれだけの税金や社会保険料が差し引かれ、最終的に手元へいくら残るのでしょうか。本稿では、2026年最新の法制度と保険料率に基づき、独身・既婚扶養別のリアルな受取額シミュレーションから、控除額が跳ね上がるカラクリ、そして手元資金を最大化する防衛策まで、余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ボーナス100万円の実際の手取り額は独身で約76万〜79万円、既婚・扶養ありで約79万〜82万円にとどまる。
- 要点2:控除額の約7割を占めるのは税金ではなく厚生年金・健康保険などの社会保険料(約15万円)である。
- 要点3:賞与から住民税は天引きされないものの、前月の給与額によって所得税率が激動する仕組みに注意が必要となる。
【2026年最新試算】ボーナス100万円の手取り額は実際いくら残るのか
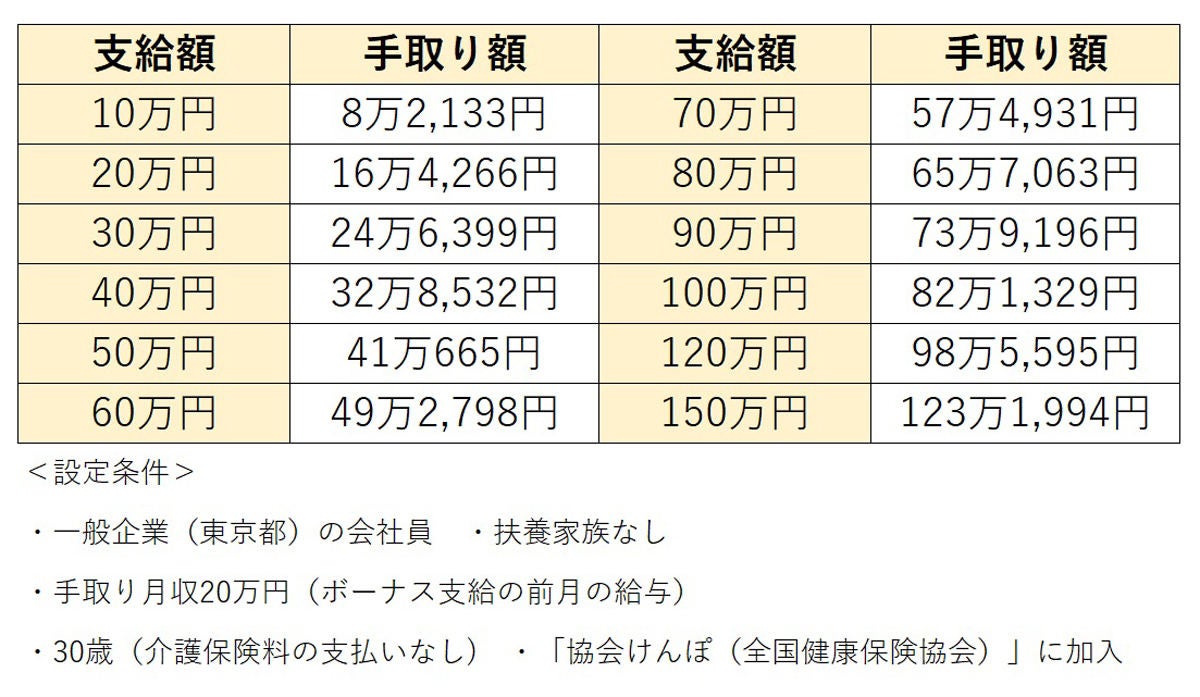
結論から申し上げますと、ボーナス額面がちょうど100万円の場合、実際に銀行口座へ着金する手取り額はおよそ76万〜82万円です。全体の約18%〜24%が公的控除として天引きされるため、額面の約2割から2.5割が手元に届く前に差し引かれます。
「ボーナス手取り割合は何パーセントか」という問いに対しては、大半の民間給与所得者において「約78%〜80%前後」が標準的な着地点になります。手取りが85万円や90万円残ると皮算用していた場合、実質20万円以上のギャップが生じるため、「思っていたより少ない」という心理的ショックを引き起こす構造になっています。
引かれる金額の総額は約18万〜24万円にのぼります。この消失した大金の行き先は、主に「社会保険料(健康保険・介護保険・厚生年金・雇用保険)」と「国税(所得税・復興特別所得税)」の2系統に分かれます。まずはその明細の内訳を詳細に分解していきましょう。
なぜこんなに引かれる?賞与支給日の明細内訳と控除のカラクリ
手取り明細を手にして「引かれすぎだ」と憤る人の多くは、所得税が原因だと考えがちです。しかし実態を検証すると、最大の徴収者は税金ではなく社会保険料です。
賞与から控除される項目は、法的に厳密な計算ルールが定められています。額面100万円(標準賞与額:1,000円未満切り捨てのため100万円)に対して引かれる標準的な内訳は以下の通りです。
1. 健康保険料(+介護保険料):約5万〜5.8万円
全国健康保険協会(協会けんぽ・東京都支部基準)の例では、健康保険料率は約9.98%です。労使折半となるため自己負担は約4.99%(約49,900円)となります。40歳以上で介護保険第2号被保険者に該当する場合は介護保険料(約1.6%)が加算され、自己負担率は約5.79%(約57,900円)に上昇します。
2. 厚生年金保険料:約9万1,500円
日本の公的年金制度において、厚生年金保険料率は18.3%で固定されています。こちらも労使折半のため、本人の天引き率は一律9.15%です。つまり、100万円の賞与に対して無条件で91,500円が機械的に差し引かれます。
3. 雇用保険料:約6,000円
一般の事業における労働者負担率は0.6%(1,000分の6)です。100万円に対しては6,000円が控除されます。
これら社会保険料だけで合計約14万7,400円(40歳未満)〜約15万5,400円(40歳以上)に達します。額面100万円から約15万円が差し引かれた残額(約84万〜85万円)に対して、ようやく所得税の計算が始まるわけです。
【独自シミュレーション比較】独身と既婚扶養ありで手取りはどう変わるのか
ボーナスの手取り額は、本人のライフステージや前月の給与水準によって明確に分岐します。特に影響を与えるのが「扶養親族の有無」と「前月給与の額面」です。
賞与にかかる所得税は、通常の累進課税とは異なり「前月の社会保険料控除後の給与額」と「扶養親族の数」によって定められた『賞与に対する源泉徴収税額の算出率の表』を基に税率(約2%〜約45%)が一発で決まります。前月の給料が高い人ほど、ボーナスにかかる税率も跳ね上がる設計です。
以下は、東京都の協会けんぽ加入、40歳未満、前月の社保控除後給与が30万円(標準的な中堅社員水準)のケースを想定した徹底比較データです。
| 項目 | 独身(扶養親族なし) | 既婚(配偶者扶養1名) | 既婚(配偶者+子ども1名扶養) | 編集部の見解・評価 |
|---|---|---|---|---|
| 賞与額面 | 1,000,000円 | 1,000,000円 | 1,000,000円 | 大台到達の標準モデル |
| 健康保険料 | 約49,900円 | 約49,900円 | 約49,900円 | 扶養人数に関わらず同額負担 |
| 厚生年金保険料 | 91,500円 | 91,500円 | 91,500円 | 上限額まで一律9.15%負担 |
| 雇用保険料 | 6,000円 | 6,000円 | 6,000円 | 賞与総額に対して一律0.6% |
| 社会保険料計 | 約147,400円 | 約147,400円 | 約147,400円 | 額面の約14.7%が確実に消失 |
| 所得税率 | 8.168% | 4.084% | 2.042% | 扶養が増えるごとに税率が大幅低減 |
| 源泉所得税額 | 約69,640円 | 約34,820円 | 約17,410円 | 扶養有無で最大約5.2万円の差が発生 |
| 控除合計額 | 約217,040円 | 約182,220円 | 約164,810円 | 独身者は2割以上が強制天引き |
| 最終手取り額 | 約782,960円 | 約817,780円 | 約835,190円 | 独身と扶養2名で約5.2万円の開き |
試算から浮き彫りになるのは、独身者の手取りは78万円台にとどまり、控除総額が約22万円に達するという現実です。一方で、配偶者や子を扶養に入れている世帯主は、所得税の軽減措置が効くため手取りは81万〜83万円台まで回復します。この約3万〜5万円の格差が、支給日に現場で生まれる生々しい体感差の正体です。
【実態検証】「手取り70万円台の絶望」SNSや現場の声に見るリアルな摩擦
毎年6月と12月の賞与支給時期になると、SNSやネット掲示板、大手Q&Aサイトには給料明細の写真とともに悲痛な叫びが投稿されます。
「額面100万の大台に届いて歓喜したのも束の間、手取りを見たら77万円。23万円あったら何が買えたのか……」「新卒の頃は数万円しか引かれなかったのに、中堅になってボーナスが増えたら社保と税金でごっそり持っていかれる。働くモチベーションが削がれる」といった意見が目立ちます。
現場目線で生じるこの摩擦には、明確な背景があります。2003年の「総報酬制」導入以前は、賞与に対する社会保険料の負担は極めて限定的でした。しかし制度改定以降、毎月の給与と同等の保険料率が賞与額面にも課されるようになり、さらに厚生年金保険料率の段階的引き上げが重なった結果、「ボーナスは額面の8割残れば御の字」という過酷な構造が定着したのです。
また、残業代が多く前月の給与が高かった月直後のボーナス支給では、源泉所得税の適用税率がワンランク跳ね上がり、想定以上に手取りが目減りするという「前月残業トラップ」に直面して首を傾げる会社員も少なくありません。
一般に知られていない盲点と誤解|住民税が引かれないのに手取りが減る理由
賞与の手取りを巡っては、多くの給与所得者が勘違いしている制度上の盲点が2つ存在します。
盲点1:賞与から「住民税」は天引きされていない
「明細でこんなに引かれているのだから、住民税もごっそり取られているのだろう」と思い込んでいる方が非常に多いのですが、これは事実と異なります。ボーナスから住民税が天引きされることは原則ありません。
住民税は前年の総所得をベースに年税額が確定し、毎年6月から翌年5月までの「毎月の給料」から12分割(特別徴収)して均等に引かれます。つまり、住民税が引かれていない状態であるにもかかわらず、手取りはすでに70万円台まで激減しているのです。ボーナスで得た100万円は、翌年の住民税を確実に押し上げる要因になるため、翌年6月以降の毎月の手取りが減るという時間差の負担増が後からやってきます。
盲点2:手取りの所得税は「概算」であり年末調整で再精算される
賞与支給時に引かれる所得税は、前述した通り「前月の給与」を基準にした機械的な仮計算です。個人の年間を通じた生命保険料控除、地震保険料控除、住宅ローン控除、あるいは確定申告による医療費控除などは一切考慮されていません。そのため、賞与支給時点では多めに税金が引かれており、最終的な過不足は12月の年末調整や確定申告によって還付されるケースが大半です。明細上の手取り額だけで悲観しすぎる必要はありません。
額面100万円の手取りを1円でも多く残すための実践的防衛策
天引きされる社会保険料や税金を会社員がゼロにすることはできませんが、手元に残る実質資産を最大化するための合法的なアプローチは存在します。漫然と支給を待つのではなく、賢く手取りを守る行動指針を整理しました。
【プロの結論】資産防衛のアクションプラン:やるべき人と見送るべき人
◆ 今すぐ実行すべき人:
・iDeCo(個人型確定拠出年金)や企業型DCを活用していない人:掛金が全額所得控除になるため、年間所得を引き下げ、結果として所得税・翌年の住民税を劇的に圧縮できます。
・ふるさと納税を限度額いっぱいまで行っていない人:ボーナスによって年間給与収入が上がれば、ふるさと納税の控除上限枠が拡大します。手取りそのものは増えませんが、翌年の住民税の前払いとして返礼品(生活必需品や食品)を獲得でき、実質的な支出を大きく抑えられます。
◆ 慎重に見送るべき人:
・目先の生活防衛資金が不足している人:iDeCoは原則60歳まで資金を引き出せません。ボーナスが入ったからといって全額を長期拘束される商品やリスク資産へ投じると、急な出費に対応できなくなる本末転倒のリスクを招きます。手取り約78万円のうち、まずは3〜6ヶ月分の固定費を普通預金で確保するのが鉄則です。
【ボーナス 100 万 手取り】に関するよくある質問(FAQ)
Q1:額面100万円のボーナスから引かれる税金・社保の合計額はいくらですか?
A1:40歳未満の独身者で前月給与が標準的な場合、社会保険料(健康・厚生年金・雇用)で約14万7,400円、所得税で約6万9,000円、合計で約21万7,000円が控除されます。結果として手元に残る金額は約78万3,000円となります。
Q2:40歳を超えるとボーナスの手取りがさらに減るのは本当ですか?
A2:本当です。満40歳に達した月から「介護保険第2号被保険者」となり、健康保険料に介護保険料(約1.6%、折半で自己負担約0.8%)が上乗せされます。100万円の賞与であれば約8,000円負担が増えるため、手取りは40歳未満と比べて確実に減少します。
Q3:手取りを増やすためにボーナスの支給月を調整することはできますか?
A3:会社の給与規定に基づき一律で支給日が定められているため、個人都合で支給月を変更することは原則不可能です。ただし、住宅ローン控除の適用やiDeCoによる所得控除、適切な年末調整の書類提出を行うことで、結果的に引かれすぎた所得税を後から手元に取り戻すことは十分に可能です。
まとめ:手取り目減り時代を賢く生き抜くマネーリテラシー
「額面100万円」という響きは極めて華やかですが、その裏で控除される約20万円強の公的負担は、現代の給料所得者が直面する避けられない現実です。手取り割合が約8割に留まる構造を正しく理解していれば、支給日に明細を見て落胆することも、手元にない金額をあてにして無理な支出計画を立てるリスクも回避できます。
引かれた社会保険料は将来の年金給付額や万が一の傷病手当金の算定基礎になり、完全に捨て金になるわけではありません。額面と手取りのギャップに嘆く段階を脱し、ふるさと納税や各種所得控除を能動的に駆使しながら、口座に残った貴重な約78万〜82万円をいかに有効活用するか。着実なマネーリテラシーこそが、実質的な手取りを増やす最強の防壁となります。 (出典: ボーナス 100 万 手取り(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。